https://www.storaenso.com/sv-se/newsroom/press-releases/2024/10/stora-enso-forbereder-forsaljning-av-delar-av-sina-skogstillgangar-i-sverige
Usus magister est optimus
Den här tråden har ännu ingen AI-sammanfattning. Endast inloggade kan skapa en sammanfattning.
Skapa gratiskontoLogga inSkogsola skrev:När de andra delägarna i Bergvik upptäckte hur lurade de blev så ville de ha ut sina tillgångar. Är det någon som tror att någon skulle gå i den fällan en gång till?
Avslutat-06 skrev:Lite tankar och gissningar efter dagens skogsfredag podd, och att man inte såg en försäljning komma!
Tidigare redovisade skogsbolagen sina skogsvärderingar utefter egna kassaflödesmodeller, man insåg att skogen underpresterade i konventionella räknemodeller för avkastning med finansmarknadens glasögon, detta var ett sätt att försvara sina skogsinnehav. Detta är den historisk kontexten.
Sedan växer skulderna i hela västvärlden, allt håller på att kollapsa 2009, regeringar säkrar upp banker, regelverk skrivs om, insolventa banker klarar sig tack vare fiktiv balansräkning, vi hade ändå levt i en fallande räntemiljö sedan 1980, men vi skyfflade problemen framför oss. Resultatet blev att man höll så många verksamheter under armarna som borde gått i konkurs, man höll räntan nära noll för behålla döda företag, balansräkningen flyttades från företag till stater.
Räntan var mer eller mindre noll, företag och stater klarade inte högre ränta, men helt plötsligt blev trötta och ointressanta branscher hippa på aktiemarknaden, vi såg fastighetsaktier gå mot skyarna, skogsbolagen började vikta om sina innehav mot marknadsvärde, när räntan är noll är värderingen infenit!
Detta var en fälla för opportunistiska bolagsledningar som ville ha snabba cash via incitamentsprogram via värdestegring.
Läser man amerikansk historia där fri marknad fått råda, har över tid "farmland and Forestland" haft ett avkastningskrav på 6% enligt GMO och Jeremy Grantham, som opererar på samma nivå som Buffet.
Jag tror problemet idag är att alla tror de senaste åren, sen egentligen 1980, är hur en marknad funkar, det hinner bli många anekdoter utan att man förstår vart man är i historien.
Nu tillbaka till Stora Enso, de har hängt på trenden med att uppvärdera sina skogstillgångar , de har en nettoskuld, de försöker sälja sina kinesiska tillgångar sedan 2022 https://www.storaenso.com/en/newsroom/r ... s-in-china utan framgång,
De har värdering på sin egen skog på runt 60 000 sek per hektar i sin balansräkning, detta borde med historiska mått (6%) avkasta 3 600 per år för att motivera värderingen på skogsnivå, tror någon att Stora når upp till det? Jag gissar att de ligger närmre 1000 sek/hektar i sin förvaltning.
Verkligheten kommer ikapp, de sålde dessa obligationer 2023 https://www.storaenso.com/en/newsroom/r ... reen-bonds med ränta på 4- 4,25%, nu är nog obligationsmarknaden närmre 6-7% procent för Stora, så för varje hektar de behåller med skuld, förlorar de minst 4-6% procent av det egna fiktiva kapitalet, snacka om Ebberöds bank, men även en tondöv generation som växt upp under ett paradigm fallande räntor negligeras, nya sanningar växer fram på magkänsla för en ny generation, Vi behöver några konkurser på de nya som lyssnat på de gamla om att det alltid lönar sig att låna, sen ska även denna myt dö genom empiri!
Sörlänningen skrev:Avslutat-06 skrev:Lite tankar och gissningar efter dagens skogsfredag podd, och att man inte såg en försäljning komma!
Tidigare redovisade skogsbolagen sina skogsvärderingar utefter egna kassaflödesmodeller, man insåg att skogen underpresterade i konventionella räknemodeller för avkastning med finansmarknadens glasögon, detta var ett sätt att försvara sina skogsinnehav. Detta är den historisk kontexten.
Sedan växer skulderna i hela västvärlden, allt håller på att kollapsa 2009, regeringar säkrar upp banker, regelverk skrivs om, insolventa banker klarar sig tack vare fiktiv balansräkning, vi hade ändå levt i en fallande räntemiljö sedan 1980, men vi skyfflade problemen framför oss. Resultatet blev att man höll så många verksamheter under armarna som borde gått i konkurs, man höll räntan nära noll för behålla döda företag, balansräkningen flyttades från företag till stater.
Räntan var mer eller mindre noll, företag och stater klarade inte högre ränta, men helt plötsligt blev trötta och ointressanta branscher hippa på aktiemarknaden, vi såg fastighetsaktier gå mot skyarna, skogsbolagen började vikta om sina innehav mot marknadsvärde, när räntan är noll är värderingen infenit!
Detta var en fälla för opportunistiska bolagsledningar som ville ha snabba cash via incitamentsprogram via värdestegring.
Läser man amerikansk historia där fri marknad fått råda, har över tid "farmland and Forestland" haft ett avkastningskrav på 6% enligt GMO och Jeremy Grantham, som opererar på samma nivå som Buffet.
Jag tror problemet idag är att alla tror de senaste åren, sen egentligen 1980, är hur en marknad funkar, det hinner bli många anekdoter utan att man förstår vart man är i historien.
Nu tillbaka till Stora Enso, de har hängt på trenden med att uppvärdera sina skogstillgångar , de har en nettoskuld, de försöker sälja sina kinesiska tillgångar sedan 2022 https://www.storaenso.com/en/newsroom/r ... s-in-china utan framgång,
De har värdering på sin egen skog på runt 60 000 sek per hektar i sin balansräkning, detta borde med historiska mått (6%) avkasta 3 600 per år för att motivera värderingen på skogsnivå, tror någon att Stora når upp till det? Jag gissar att de ligger närmre 1000 sek/hektar i sin förvaltning.
Verkligheten kommer ikapp, de sålde dessa obligationer 2023 https://www.storaenso.com/en/newsroom/r ... reen-bonds med ränta på 4- 4,25%, nu är nog obligationsmarknaden närmre 6-7% procent för Stora, så för varje hektar de behåller med skuld, förlorar de minst 4-6% procent av det egna fiktiva kapitalet, snacka om Ebberöds bank, men även en tondöv generation som växt upp under ett paradigm fallande räntor negligeras, nya sanningar växer fram på magkänsla för en ny generation, Vi behöver några konkurser på de nya som lyssnat på de gamla om att det alltid lönar sig att låna, sen ska även denna myt dö genom empiri!
Väldigt intressant kommentar. Jag kan inte bedöma om du har rätt, men det har sannolikhetens prägel.
Din kommentar leder mig till två tankar:
1. När hade svenska skogspriser ett avkastningskrav på 6%? Inte en retorisk fråga, jag är säker på att de har varit där, men det måste vara ganska länge sedan.
2. Nu är ju i Sverige bolagsmarknaden och den privata marknaden hyfsat separata, även om det finns kommunicerande kärl. Men om jag kunde köpa till skog i mina trakter för ett strikt avkastningskrav på 6% *med bibehållna* skatteregler (skogsavdrag + positiv räntefördelning) skulle jag köpa så mycket jag bara kunde. Hejvilt skulle jag köpa. Det skulle i praktiken, givet skatter, ge en avkastning klart över 6% och konkurrera väl med många börsprojektioner utan att ta hänsyn till värdestegring (vilket man alltid brukar få ta till i jämförelser). Hur mycket mer varierar kraftigt på köparens skattesituation, men i mitt fall skulle det vara väldigt fördelaktigt. Men i din modell får man kanske räkna med den typen av skatteincitament och reglera avkastningskravet efter det.
Avslutat-06 skrev:
https://www.theinvestorspodcast.com/epi ... -grantham/ I denna intervju nämner Jeremy Grantham just 6% som den historiska avkastningen, jag tror att han har rätt då GMO nog är bäst på att göra långsiktiga analyser, en lite underskattad firma som har trackrecord som Warren Buffet.
1. Svensk skogsmarknad har varit oreglerad under väldigt korta perioder,[...]
2. Ja, så länge du är likvid och stark i egen övertygelse håller det resonemanget vid en sådan period, ska du lånefinansiera så får du nog även räkna med betydligt högre ränta och svårt att få låna från banken som kullkastar det tänket. Å andra sidan så är 6% medianen, så är du likvid vid rätt tillfällen så är ju även 10-12% procent möjligt då alla tillgångsvärden både fluktuerar uppåt och nedåt kring sin median! Det viktiga att förstå är att dessa möjligheter uppstår i pressade tider, överavskastningsmöjligheterna dyker inte upp i ett vakuum, du kommer höra från alla runt dig att köp absolut inte skog, och absolut absolut inte med belåning, du kommer gå i konkurs! Gallringen kostar mer än den avkastar, timmerpriserna är låga och du får ställa dig i kö för att någon ska komma att avverka. Kassaflödet är obefintligt! Idag låter detta som utomjordiskt, men det är i den miljön du ska orka ta investeringsbeslut om du ska uppnå överavkastning!
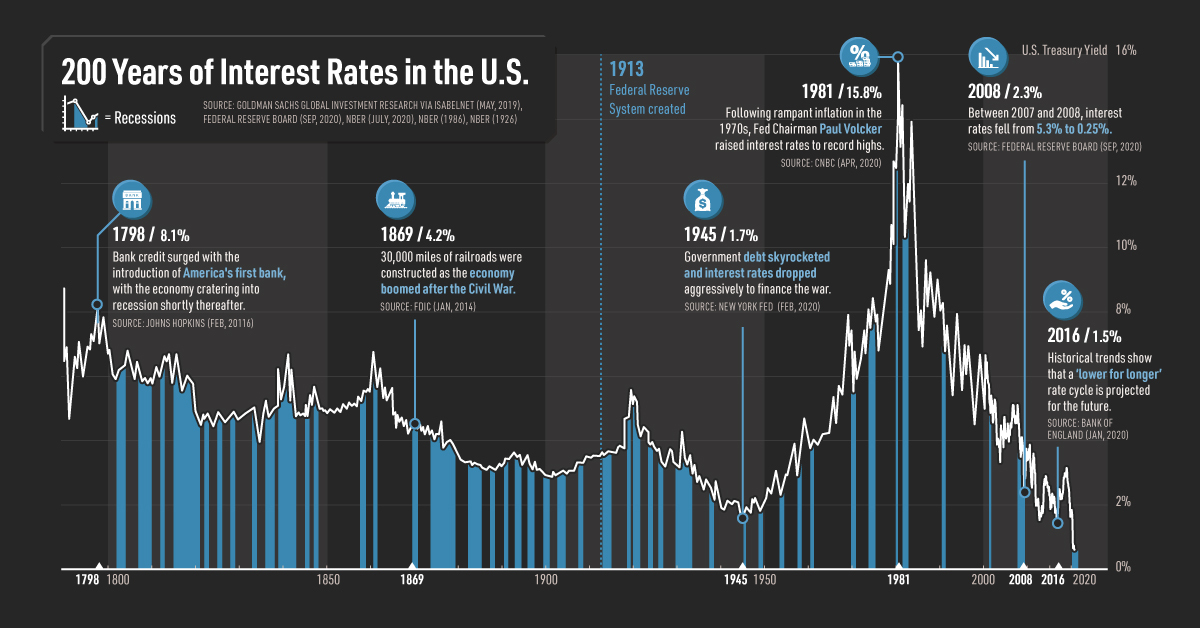
Kollar man på historiska räntor https://advisor.visualcapitalist.com/wp ... able-2.jpg
Så är åren sedan 2009, en anomali historiskt, i samband med Covid botten nådde vi de lägsta räntenivåerna på flera hundra år, det betyder omvänt att vi lever i den största bubblan och hybrisen på flera hundra år gällande alla tillgångsvärderingar.